Traitement documentaire
Lecture bulletin de salaire : comment décoder chaque ligne de sa fiche de paie
Décodez lecture bulletin de salaire : brut, net social, cotisations et erreurs à repérer en quelques minutes.
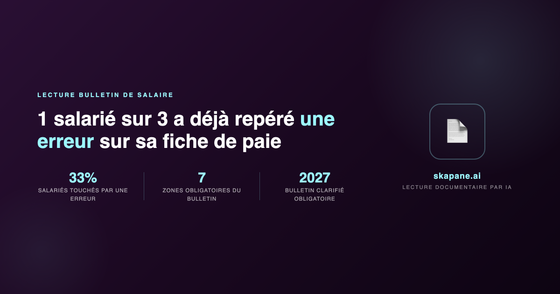
Un salarié sur trois a détecté une erreur sur sa fiche de paie au cours de l'année écoulée (IFOP). La lecture bulletin de salaire ne s'improvise pas : chaque ligne, du salaire brut aux cotisations sociales, en passant par le net à payer, répond à une logique précise. Ce guide décode zone par zone l'identification employeur, le détail des cotisations et les montants clés pour vérifier soi-même la conformité de son bulletin.
Comprendre son bulletin de salaire, définition et informations d'identification
Bulletin de salaire, bulletin de paie, fiche de paie, une même définition ?
Ces trois termes désignent le même support. Remis chaque mois par l'employeur au salarié, il récapitule la rémunération, les cotisations sociales et le montant net versé. Sa remise engage l'employeur au titre du droit du travail et fait foi devant l'administration : elle ouvre droit à la retraite, aux indemnités chômage et aux prestations sociales.
Deux blocs structurent l'en-tête : l'information employeur puis l'information salarié, avant les lignes de rémunération et de cotisation. Le texte précise ensuite le revenu net imposable et le solde de congés, deux données que le salarié consulte pour anticiper son impôt ou planifier une absence, ainsi que la convention collective applicable qui conditionne plusieurs taux. Il détaille aussi les contributions complémentaires et les ressources ouvrant droit à certaines prestations, des lignes qui prennent tout leur sens une fois la structure assimilée.
Ce support précise aussi le taux horaire ou le salaire de base, ainsi que la période travaillée. Chaque mention répond à une obligation légale précise : aucune rubrique n'est décorative. Comprendre cette structure permet de vérifier en quelques minutes que le montant net correspond au salaire convenu, avant de comparer les chiffres au relevé du mois précédent.
Pourquoi vérifier chaque bulletin plutôt que le classer sans le lire ?
Classer sa fiche de paie sans la lire revient à accepter les yeux fermés un calcul qui engage des droits sur plusieurs décennies. Le bulletin sert de justificatif pour la retraite, le chômage et le calcul du pouvoir d'achat réel.
81% des salariés craignent une erreur sur leur bulletin de salaire, un taux qui atteint 87% chez les responsables paie eux-mêmes (source : étude relayée par Digi-Paye). Un simple écart de taux ou une prime oubliée peut se répéter pendant des mois sans être détecté.
Qui doit remettre le bulletin de salaire et sous quelle forme ?
Le Code du travail impose à tout employeur de remettre un bulletin lors du paiement du salaire, quel que soit le statut du salarié. La forme dématérialisée est devenue la norme par défaut, sauf opposition écrite du salarié qui préserve son droit au format papier. Cette obligation s'applique dès le premier mois d'activité, y compris pour un contrat court ou un temps partiel. L'absence de remise expose l'employeur à une sanction, indépendamment de la taille de l'entreprise ou du secteur d'activité concerné.
Comment recevoir et accéder à son bulletin de salaire (papier, dématérialisé, espace en ligne) ?
La plupart des entreprises diffusent le bulletin via un espace en ligne sécurisé, souvent couplé à un coffre-fort numérique. Pour un salarié du particulier employeur, le document est généré directement par l'Urssaf après chaque déclaration mensuelle. En cas de doute sur la démarche à suivre, le portail service-public.fr ou le site de l'Urssaf détaillent les modalités d'accès selon le statut.
Les mentions obligatoires sur l'identification de l'employeur
Les mentions obligatoires du bulletin sont réparties en 7 zones définies par arrêté depuis le 1er juillet 2023 (source : LégalStart, mentions obligatoires bulletin de paie 2026). La première zone concerne l'employeur :
- Raison sociale et adresse de l'entreprise
- Code APE de l'établissement
- Numéro de Siret
- Nom de la convention collective applicable
Cette zone permet d'identifier sans ambiguïté l'entité qui verse le salaire, un point essentiel en cas de contrôle Urssaf ou de litige prud'homal ultérieur. Le libellé de la convention collective conditionne directement les taux de cotisation appliqués plus bas sur le document, ce qui en fait une mention structurante et pas seulement administrative.
Les mentions obligatoires sur l'identification du salarié et du contrat
La deuxième zone identifie le salarié : nom, emploi occupé, classification conventionnelle et période de travail concernée. Le numéro de la convention collective applicable doit également figurer sur le document, tout comme la nature du contrat de travail. La classification conventionnelle mérite une attention particulière, car elle détermine le coefficient de rémunération minimal et sert de référence en cas de demande d'évolution de poste. Un écart entre la classification affichée et le poste réellement occupé constitue un signal à faire vérifier auprès du service RH.
Quelles mentions sont interdites sur le bulletin de salaire ?
Certaines informations ne peuvent jamais apparaître sur un bulletin : l'exercice du droit de grève et l'appartenance à une organisation syndicale sont explicitement proscrits par la règle légale. Cette interdiction protège la confidentialité des choix personnels du salarié. Un bulletin qui mentionnerait ce type d'information constituerait une irrégularité à signaler sans délai, indépendamment de toute erreur de calcul par ailleurs.
Du salaire brut au net à payer, rémunération, cotisations et congés payés
Le salaire de base et le temps de travail
Le salaire de base rémunère le temps de travail contractuel, exprimé en heures ou en mois selon le statut. Il constitue le point de départ du calcul du brut, avant l'ajout des primes et des éventuelles heures supplémentaires. Ce montant figure généralement dès la première ligne du bulletin, associé au nombre d'heures ou de jours travaillés sur la période. Toute variation du temps de travail d'un mois sur l'autre, comme un temps partiel modulé ou une absence, se répercute directement sur cette ligne et doit être cohérente avec le planning réel du salarié.
Primes, heures supplémentaires et avantages en nature
Plusieurs éléments viennent compléter le salaire de base :
- Les primes d'ancienneté, de performance ou d'objectif
- Les heures supplémentaires, majorées selon un taux fixé par la convention collective
- Les avantages en nature, comme un véhicule ou un logement de fonction
- Les frais de transport pris en charge par l'employeur
Comment est calculé le salaire brut total ?
Le salaire brut total additionne le salaire de base, les primes, les heures supplémentaires et les avantages en nature. C'est ce montant qui sert de base au calcul de l'ensemble des cotisations sociales, avant toute déduction. Comparer ce total au contrat de travail et au dernier avenant signé permet de vérifier que chaque élément variable a bien été pris en compte sur la période. Un écart, même minime, mérite une clarification avant de valider le reste du bulletin.
Les cotisations salariales, ce que vous payez
Les cotisations salariales financent l'assurance maladie, la retraite et l'assurance chômage, ainsi que la CSG et la CRDS prélevées sur une assiette sociale spécifique. Elles sont prélevées directement sur le salaire brut avant que le net n'apparaisse sur le bulletin. Chaque catégorie de cotisation obéit à un taux propre, retenu sur une assiette parfois différente du salaire brut total : c'est pour cette raison que le montant final ne correspond jamais à un simple pourcentage unique appliqué en une seule fois.
Les cotisations patronales, ce que paie votre employeur
L'employeur verse également sa propre part de cotisations sur ce même salaire brut, pour financer notamment les accidents du travail et les prestations familiales. Ce montant n'est jamais déduit du salaire du collaborateur mais figure sur le bulletin, souvent en fin de document, pour indiquer le coût réel du poste. Ce total, parfois appelé coût employeur, dépasse largement le seul salaire brut et explique l'écart régulièrement constaté entre la rémunération perçue par le salarié et le budget réellement engagé par l'entreprise pour ce poste. Ces contributions financent la sécurité sociale au sens large, bien au-delà des seules garanties individuelles du collaborateur.
Comment lire le détail des cotisations ligne par ligne ?
Chaque ligne du détail des cotisations suit la même logique :
- Identifier l'assiette, c'est-à-dire la base de calcul retenue
- Repérer le taux appliqué à cette assiette
- Vérifier le montant obtenu et la mention de la charge, salariale ou patronale
| Ligne du bulletin | Nature | Ordre de grandeur | À la charge de |
|---|---|---|---|
| Salaire brut | Base de calcul | 100% de la rémunération | - |
| Cotisations sociales salariales | Santé, retraite, chômage | Environ 20 à 23% du brut | Salarié |
| Cotisations patronales | Santé, retraite, accidents du travail | Environ 25 à 42% du brut | Employeur |
| CSG et CRDS | Contribution sociale | Environ 9,7% de l'assiette CSG | Salarié |
| Montant net social | Agrégat déclaratif | Brut diminué de la quasi-totalité des cotisations | - |
| Net imposable | Base fiscale | Net social hors certaines exonérations | - |
| Net à payer | Montant versé | Net imposable moins le prélèvement à la source | - |
Le montant net social, une ligne devenue obligatoire
Le saviez-vous ? Le montant net social est obligatoire pour tous les employeurs depuis le 1er janvier 2024, après une phase d'affichage progressif engagée le 1er juillet 2023 et déclaré en DSN depuis cette même date (source : ADP France, circulaire CAF LR 2023-221 du 21 décembre 2023). Il sert avant tout à simplifier les démarches de demande de RSA ou de prime d'activité.
Cette ligne représente le revenu réellement perçu au sens de la protection sociale, indépendamment des règles fiscales appliquées au net imposable.
Le net imposable et le prélèvement à la source
Le salaire net imposable diffère du net à payer parce qu'il intègre certaines cotisations sans déduction fiscale possible, comme la part salariale de la mutuelle complémentaire. Le prélèvement à la source vient ensuite s'appliquer sur cette base, après exonération éventuelle de certains éléments, selon le taux transmis par l'administration fiscale au titre de l'impôt sur le revenu. Ce taux, calculé à partir de la dernière déclaration de revenu, peut être personnalisé, individualisé ou non personnalisé selon le choix effectué par le salarié auprès de l'administration fiscale. Une variation inattendue du prélèvement d'un mois sur l'autre provient presque toujours d'une mise à jour de ce taux, transmise directement à l'employeur.
Le net à payer, le montant réellement versé
Le net à payer correspond au montant qui atterrit effectivement sur le compte bancaire du salarié après paiement du salaire. C'est la dernière étape du parcours du brut vers le net, celle que la plupart des salariés regardent en premier sans toujours comprendre le chemin parcouru depuis le brut initial. Ce montant peut différer légèrement du net imposable en raison d'éléments non soumis à l'impôt sur le revenu, comme certaines indemnités de frais professionnels. Vérifier la cohérence entre ces deux lignes reste un réflexe utile avant de valider définitivement son bulletin.
Comment lire le compteur de congés payés ?
Le compteur de congés figure généralement en pied de bulletin. Il distingue les jours acquis sur la période en cours d'acquisition et le solde disponible restant à poser avant la fin de l'exercice. La période de référence court traditionnellement du 1er juin au 31 mai, même si certaines conventions collectives retiennent l'année civile. Une absence pour maladie ou un congé parental peut modifier temporairement le rythme d'acquisition, ce qui explique certains écarts d'un mois sur l'autre.
Congés acquis et congés pris, quelle différence sur le bulletin ?
Les congés acquis correspondent aux droits générés mois après mois, tandis que les congés pris reflètent les journées déjà décomptées. Cette distinction, souvent source de confusion, évite les mauvaises surprises lors d'une demande d'absence. Un solde négatif peut apparaître lorsqu'un salarié pose des congés par anticipation sur des droits pas encore acquis, une pratique encadrée par accord d'entreprise et qu'il vaut mieux confirmer par écrit avant de la solliciter.
Vérifier soi-même la conformité de son bulletin de salaire
Les erreurs les plus fréquentes recensées sur les bulletins de salaire
Les erreurs de paie touchent particulièrement certaines catégories : les ouvriers (44%) et les salariés du commerce et des transports (42%) sont les plus concernés (source : étude IFOP citée par Europe1). Les erreurs fréquentes portent le plus souvent sur :
- Un taux horaire ou un nombre d'heures mal reporté
- Une prime oubliée ou mal calculée
- Un montant de cotisation incohérent avec l'assiette affichée
- Un solde de congés qui ne correspond pas au décompte réel
Repérer ces anomalies suppose de comparer chaque ligne au bulletin précédent et au contrat de travail.
Auto-diagnostic express, les points de contrôle à cocher
Huit critères suffisent pour se faire une première idée sérieuse de la conformité d'un bulletin. Cochez ceux qui correspondent à votre document :
Ce contrôle rapide ne dispense pas d'un examen approfondi en cas de doute persistant mais il permet d'écarter la majorité des situations sans anomalie réelle.
Que faire si une anomalie est confirmée sur le bulletin ?
Trois étapes permettent de traiter une anomalie confirmée :
- Contacter le service RH ou paie de l'entreprise en présentant la ligne concernée
- Demander un bulletin rectificatif si l'erreur est reconnue
- Conserver l'échange écrit comme preuve en cas de litige ultérieur
Un employeur de bonne foi corrige généralement une erreur avérée sur le bulletin suivant, sans démarche complexe. Si le désaccord persiste au-delà de deux échanges écrits, solliciter un délégué syndical ou l'inspection du travail permet de sortir du blocage sans attendre une procédure judiciaire. Le délai de prescription pour réclamer un rappel de salaire s'étend sur trois ans, ce qui laisse le temps de rassembler les bulletins nécessaires avant toute démarche.
Le bulletin de salaire face à la réforme du bulletin clarifié
Du bulletin actuel au bulletin clarifié, la chronologie réglementaire
Quatre jalons structurent la réforme en cours, du premier affichage du net social au bulletin clarifié qui s'imposera à tous les employeurs.
Le 1er juillet 2023 marque l'apparition du montant net social sur les bulletins. Le 1er janvier 2024 généralise cette mention et sa déclaration en DSN pour tous les employeurs. Le 1er janvier 2026 correspond à une date initialement annoncée pour le nouveau modèle, finalement reportée. L'obligation d'utiliser le bulletin clarifié, initialement prévue en 2026, est repoussée au 1er janvier 2027 conformément à l'arrêté du 11 août 2025 (source : Payfit, LégiSocial).
Ce qui change concrètement sur le nouveau modèle de bulletin
Le modèle rénové réduit le nombre de lignes à une quinzaine, contre plusieurs dizaines sur le format actuel (source : LégiSocial, Culture RH). Les rubriques de cotisations sont regroupées par nature plutôt que détaillées ligne par ligne, dans un objectif affiché de lisibilité pour le salarié. Le montant net social conserve sa place centrale dans cette nouvelle présentation, tout comme le net à payer qui reste affiché en évidence. L'objectif poursuivi par le ministère du Travail est de réduire les demandes d'explication adressées chaque mois aux services paie, sans modifier le calcul sous-jacent des cotisations.
Le calendrier de transition jusqu'au 1er janvier 2027
Jusqu'au 31 décembre 2026, le modèle de bulletin actuellement utilisé reste pleinement conforme et légal (source : Lefebvre Dalloz Compétences, LégiSocial). Les entreprises disposent donc d'une période de transition pour adapter leur logiciel de paie sans rupture de conformité. Pour le salarié, cette transition ne change rien à ses droits ni au montant net perçu : seule la présentation visuelle du document évolue. Il reste malgré tout utile de se familiariser progressivement avec le nouveau regroupement des rubriques, pour continuer à repérer rapidement une anomalie une fois le modèle clarifié généralisé.
La vérification documentaire des bulletins de salaire à l'échelle d'une organisation
Pourquoi la lecture manuelle atteint-elle ses limites au-delà de quelques bulletins ?
Vérifier son propre bulletin ligne par ligne prend quelques minutes. La donne change radicalement pour un service RH qui traite des centaines de fiches de paie chaque mois ou pour une banque qui reçoit des bulletins comme justificatifs de revenus dans un dossier de crédit. Le contrôle visuel isolé devient alors insuffisant face au volume et à l'exigence de fiabilité. Un courtier en crédit ou un service conformité qui traite plusieurs centaines de dossiers par mois ne peut pas relire chaque bulletin ligne par ligne avec la même rigueur qu'un salarié qui vérifie son propre document. Le risque d'erreur humaine augmente mécaniquement avec le volume, tout comme le risque de laisser passer une incohérence documentaire.
Comment un service RH, une banque ou un courtier vérifie l'authenticité d'un bulletin ?
Le saviez-vous ? La majorité des logiciels de paie français impriment un code 2D-Doc sur le bulletin : ce DataMatrix encode cryptographiquement les données clés du document, si bien qu'une incohérence entre le visuel et le code révèle une falsification (source : Trustyfile, guides de vérification de bulletin de salaire). La falsification d'un bulletin est punie de 3 ans d'emprisonnement et 45 000€ d'amende pour faux et usage de faux, une sanction qui grimpe jusqu'à 5 ans et 375 000€ en cas d'escroquerie caractérisée (source : fiche-paie.fr, sanctions pénales).
Au-delà du code 2D-Doc, la cohérence entre le montant net, les cotisations affichées et l'ancienneté déclarée constitue un premier filtre de contrôle documentaire.
L'automatisation intelligente du contrôle de bulletins de salaire avec IDP by Skapánê
Contrôler manuellement des centaines de bulletins de salaire pour vérifier un dossier de crédit, d'assurance ou une déclaration RH représente une charge que peu d'organisations peuvent absorber sans automatisation. IDP by Skapánê reconnaît et contrôle automatiquement les bulletins de salaire parmi plus de 350 types de documents traités, avec une lecture structurée de chaque zone réglementaire et une détection des incohérences documentaires.
Votre organisation traite un volume croissant de bulletins de salaire dans ses dossiers de crédit, d'assurance ou de conformité RH ?
FAQ - Questions fréquentes sur la lecture du bulletin de salaire
Quelles sont les mentions obligatoires de la fiche de paie ?
Le bulletin doit mentionner l'identité de l'employeur et du salarié, le salaire de base, le détail des cotisations, le net à payer et la période travaillée. Ces mentions sont réparties en 7 zones définies par arrêté depuis 2023.
Combien de temps la fiche de paie doit-elle être conservée ?
Le salarié doit conserver ses bulletins de salaire sans limitation de durée, car ils constituent une pièce justificative pour la liquidation des droits à la retraite. L'employeur, lui, doit les archiver pendant au moins 5 ans.
Le salarié peut-il contester la fiche de paie ?
Oui, un salarié peut contester une fiche de paie en cas d'erreur avérée, en s'adressant d'abord au service paie de l'entreprise. En l'absence de correction amiable, un recours devant le conseil de prud'hommes reste possible.
Que faire en cas d'erreur sur la fiche de paie ?
Signaler l'anomalie au service RH avec la ligne concernée, demander un bulletin rectificatif et conserver une trace écrite de l'échange. La plupart des erreurs se corrigent sur le bulletin du mois suivant sans procédure complexe.
Comment savoir si votre fiche de paie est bonne ?
Comparer chaque ligne au bulletin précédent et au contrat de travail permet de repérer un écart. Vérifier la cohérence entre le nombre d'heures, le taux appliqué et le montant net social reste le contrôle le plus efficace.
Que faire de ses bulletins de salaire après la retraite ?
Les bulletins de salaire doivent être conservés même après le départ à la retraite, sans limite de durée. Ils peuvent être demandés en cas de contestation ultérieure des droits liquidés par les caisses de retraite.
Quel bulletin de salaire faut-il pour France Travail ?
France Travail demande généralement les bulletins de salaire des 12 derniers mois d'activité pour calculer les droits à l'allocation chômage. Le montant net social facilite désormais cette évaluation des ressources.
Le bulletin de paie doit-il être signé ?
Non, aucune signature de l'employeur ou du salarié n'est légalement exigée sur le bulletin de paie. Le document fait foi par sa simple remise, dans sa version papier ou dématérialisée, dans les délais prévus par le contrat.
Publié le 9 septembre 2026. Contenu vérifié et mis à jour par l'équipe Skapánê.
À lire également
Traitement documentaire
Contrôle de document : vérifier la conformité et l'authenticité de vos pièces
Comparez contrôle manuel, GED et contrôle automatisé pour vérifier la conformité de vos documents et repérer les faux avant instruction.
13 min
Traitement documentaire
OCR facture : comment lire, extraire et sécuriser vos factures en 2026
Comprenez l'OCR facture : étapes, limites et contrôles pour fiabiliser vos factures fournisseurs face à la réforme de 2026.
16 min
Traitement documentaire
Océrisation PDF : rendre un scan exploitable puis en extraire des données
Identifiez si votre PDF exige une océrisation : diagnostic, confidentialité des fichiers, précision et passage à l'extraction de données.
15 min