Banque & crédit
Constituer un dossier de prêt immobilier sans pièce manquante
Préparez un dossier pour crédit immobilier complet : pièces par profil, contrôles de la banque, fraude et étapes jusqu'à l'offre.
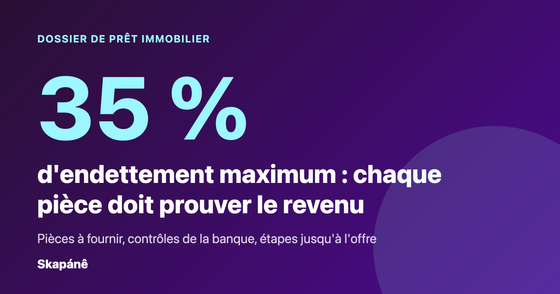
Le HCSF a confirmé le 15 septembre 2026 un plafond de 35 % de taux d'endettement, assurance emprunteur comprise. Un dossier pour crédit immobilier doit donc prouver chaque revenu : bulletins de salaire, avis d'imposition et relevés de compte. Ce prêt immobilier se joue sur les documents à fournir à la banque et sur leur cohérence. Voici la liste, les contrôles et les étapes jusqu'à l'offre.
Les documents à fournir pour un dossier de crédit immobilier
Les justificatifs d'identité et de situation familiale
Un dossier de financement commence par l'identité de chaque emprunteur. La banque demande une pièce d'identité en cours de validité pour tous les co-emprunteurs. Elle réclame aussi les justificatifs de situation familiale. Ces documents fixent la capacité juridique de l'emprunteur et la répartition des charges du foyer. Ils précèdent l'étude du projet d'achat : montant demandé, apport, mensualité et frais de notaire. Un dossier complet doit être lisible dès le premier envoi.
- Carte nationale d'identité ou passeport en cours de validité
- Livret de famille pour les couplés avec enfants
- Contrat de mariage ou de PACS le cas échéant
- Jugement de divorce ou convention de séparation
Le justificatif de domicile et la situation professionnelle
Le justificatif de domicile date de moins de 3 mois : facture d'énergie ou quittance de loyer. La situation professionnelle se prouve par le contrat de travail et une attestation de l'employeur qui précise l'ancienneté. Le prêteur lit ces éléments pour mesurer la stabilité des revenus qui financeront le projet immobilier. Un salarié en CDI hors période d'essai présente le dossier le plus simple à instruire.
Les bulletins de salaire et les avis d'imposition
Le prêteur demande les trois derniers bulletins de salaire et les deux derniers avis d'imposition. Ils établissent le revenu net et son évolution sur deux ans. Ils servent de base au calcul de la capacité d'emprunt. Fournir des exemplaires complets et lisibles évite une relance immédiate.
Conseil d'expert numériser chaque page en recto verso et nommer les fichiers par type de pièce. Un bulletin tronqué ou un avis incomplet bloque la demande dès le classement.
Les relevés de compte et l'épargne
Joindre les trois derniers relevés de compte de chaque titulaire (compte individuel et compte joint) ainsi que les relevés d'épargne et d'assurance vie. La banque y repère les incidents de paiement et les découverts. Elle y lit aussi les crédits en cours et la régularité de l'épargne. Un compte bancaire stable rassure davantage qu'un apport élevé mais irrégulier.
Les documents liés au projet immobilier
Le projet immobilier se documente avec les éléments de l'achat. Pour l'acquisition d'un logement ancien ou neuf la banque veut connaître le bien et son coût réel.
- Compromis de vente ou promesse de vente signé
- Contrat de construction ou devis de travaux
- Estimation des frais de notaire
- Plan de financement avec l'apport prévu
Pour un achat dans le neuf ajouter le contrat de réservation. Pour un prêt travaux les devis doivent également être détaillés par poste. Ce guide de pièces permet de voir en un coup d'œil ce qui manque.
Les pièces spécifiques selon votre profil
Certaines situations ajoutent des justificatifs requis. Un indépendant joint ses trois derniers bilans et sa liasse fiscale. Un retraité fournit ses titres de pension. Un investissement locatif exige les baux et l'estimation des loyers. Un prêt relais réclame l'estimation du bien à vendre. Un prêt à taux zéro (PTZ) demande en plus une déclaration de ressources. La checklist interactive plus bas filtre ces cas.
Le prêteur apprécie aussi le patrimoine déjà constitué : placement, épargne de précaution ou donation familiale. Une copie du certificat de donation ou de l'acte de propriété d'un autre bien documente cette information. Cette attention portée aux ressources totales du particulier rassure la caisse qui accorde le financement.
Ce que la banque vérifie dans votre dossier de financement
Le taux d'endettement plafonné à 35 %
Le HCSF a maintenu le 15 septembre 2026 un plafond de 35 % de taux d'endettement, assurance emprunteur comprise, pour une durée maximale de 25 ans. Les banques gardent une marge de flexibilité de 20 % de leur production trimestrielle pour les dossiers atypiques (Journal de l'Agence, 2026). Le Code de la consommation impose aussi au prêteur de vérifier la solvabilité de l'emprunteur (article L313-16). Chaque revenu déclaré doit donc se justifier par un document. Le montant emprunté dépend directement de ce calcul et du remboursement mensuel qui en découle.
La stabilité professionnelle et l'apport personnel
La banque évalue ensuite la stabilité professionnelle : type de contrat, ancienneté et évolution du revenu. Elle examine l'apport personnel destiné à couvrir les frais de notaire et les frais de dossier. Elle regarde aussi les charges fixes et les autres crédits du ménage. Le marché reste actif : la production de crédits à l'habitat atteint 11,0 milliards d'euros en juillet 2026 pour un taux moyen de 3,30 % (Banque de France, via Zimo). À taux comparable un apport solide pèse dans la décision.
Les recoupements entre les pièces
La banque ne lit pas les justificatifs un à un. Elle les recoupe pour vérifier que chaque chiffre se retrouve ailleurs dans le dossier.
Trois recoupements suffisent à repérer l'essentiel. Le net du bulletin doit correspondre aux virements du relevé de compte. Le revenu imposable doit correspondre au cumul annuel des bulletins. L'employeur du contrat de travail doit être celui du bulletin et celui des virements. Un écart non expliqué déclenche une demande de pièce complémentaire.
La fraude documentaire : les pièces les plus visées
La fraude documentaire vise surtout trois justificatifs : le bulletin de salaire (net, poste, employeur), l'avis d'imposition (revenu imposable, nombre de parts) et le relevé de compte (incidents supprimés). La forme la plus courante reste la modification partielle d'un document authentique. Le risque est lourd : manquement à la bonne foi, qualification d'escroquerie et exigibilité immédiate du prêt parfois des années après (LE BOT Avocat). Les cas ont progressé de 79 % en 2022 dans les services financiers selon CIB Formation. Cette donnée date mais elle explique le renforcement actuel des contrôles.
Le saviez-vous ? Une hausse de 79 % des cas de fraude documentaire a été enregistrée en 2022 dans les services financiers (CIB Formation).
Préparer son dossier de prêt immobilier étape par étape
Évaluer votre budget avant de signer un compromis
Avant la signature d'un compromis, calculer la mensualité cible et le taux d'endettement qui en découle. Une simulation de crédit donne un ordre de grandeur du montant empruntable et de la durée de remboursement. Prévoir l'apport personnel, les frais de notaire et la garantie. Estimer le coût de l'assurance emprunteur car elle entre dans le calcul des 35 %. Cette évaluation fixe un budget réaliste pour l'achat du logement.
Organiser les documents avec une checklist selon votre profil
Comment ne rien oublier quand les justificatifs varient selon la situation ? Sélectionner un profil pour afficher la liste exacte à réunir et cocher chaque document au fur et à mesure.
Un dossier complet déposé en une seule fois évite les allers-retours. Garder les fichiers numérisés au même endroit permet de les envoyer à plusieurs établissements sans refaire le travail. Cette organisation des documents fait gagner du temps et plusieurs jours sur la démarche. Une question revient souvent : faut-il tout joindre d'emblée ? Oui, car une pièce absente peut être le seul motif de blocage.
Déposer les demandes et comparer les offres
Déposer une ou plusieurs demandes auprès de banques ou d'un courtier. Le même dossier de prêt immobilier peut alimenter plusieurs demandes de crédit. Un conseiller en courtage négocie parfois de meilleures conditions. Comparer ensuite les offres sur le TAEG, le coût de l'assurance emprunteur et les frais de dossier. Le taux affiché ne suffit pas pour juger une offre de financement immobilier. Une page de simulation en ligne donne un exemple de coût total sans engagement.
Du délai de réflexion à la signature de l'offre
Une fois l'offre émise, l'emprunteur ne peut l'accepter qu'après un délai de réflexion de 10 jours. L'offre reste valable au moins 30 jours (Code de la consommation, article L313-34). La signature de l'acte chez le notaire déclenche ensuite le déblocage des fonds. Prévoir ces délais dans le calendrier du compromis de vente et vérifier les conditions suspensives liées à l'obtention du prêt.
Dossier incomplet ou refusé : causes et corrections
Les causes de refus les plus courantes
Les refus reviennent le plus souvent pour quatre raisons.
- Un taux d'endettement supérieur à 35 %
- Un apport personnel insuffisant pour couvrir les frais
- Des incidents ou des découverts répétés sur les relevés
- Des pièces manquantes ou incohérentes
Les crédits en cours pèsent aussi dans le calcul. Un emprunt de consommation ou un loyer de bien locatif réduit la capacité de remboursement.
Corriger le dossier et redéposer la demande
Demander à la banque le motif précis du refus. Compléter ensuite les pièces manquantes et corriger les incohérences. Rééquilibrer le plan de financement en augmentant l'apport ou en ajustant la durée dans la limite de 25 ans. Avec l'aide d'un courtier la demande peut être présentée à d'autres établissements. Il apporte aussi un conseil sur le montage du prêt. Redéposer seulement quand le dossier répond aux critères relevés. Pour aider le demandeur à acheter malgré un premier refus il faut chiffrer la somme manquante : un placement mobilisable ou une aide familiale augmente les chances d'accord.
Instruire un dossier de crédit immobilier avec IDP by Skapánê
Classification et extraction automatique des pièces
Pour un back-office crédit, chaque dossier arrive en vrac : PDF natifs, scans et photos de smartphone. IDP by Skapánê (Intelligent Document Processing) classe, découpe et analyse plus de 350 types de documents en quelques secondes. Bulletins de salaire, relevés de compte, justificatifs de domicile, titres d'identité et tableaux d'amortissement sont extraits et structurés sans ressaisie.
Contrôle de cohérence interpièces et détection de fraude documentaire
Le module contrôle la cohérence de chaque document puis recoupe les données entre elles : net imposable, virements, employeur. Il alerte en cas d'incohérence ou de suspicion de fraude documentaire. Cette analyse remplace une vérification manuelle longue et répétitive.
- Contrôle de cohérence à l'intérieur de chaque document
- Recoupement entre bulletin, relevé et avis d'imposition
- Alerte transmise au gestionnaire du dossier
Vos équipes conservent la maîtrise de la décision.
Du dépôt à l'offre : le parcours d'instruction
Le parcours d'instruction suit une séquence courte. De la réception des pièces à l'offre, chaque étape reste traçable.
Quand une pièce manque, IPA by Skapánê relance automatiquement le demandeur. Le gestionnaire ne traite que les dossiers prêts à décider. Les 10 jours de réflexion et les 30 jours de validité de l'offre restent les repères légaux de la frise.
Données hébergées en France et décision conservée par vos équipes
Skapánê héberge les données en cloud souverain en France avec un traitement conforme au RGPD. L'API documentée branche le flux dans l'outil de crédit existant sans refonte lourde. La confidentialité des données et la transparence des traitements répondent aux exigences d'un organisme de crédit. Pour instruire plus vite vos dossiers de prêt immobilier, échangeons ensemble sur votre flux de pièces.
FAQ
Quels documents pour un dossier de prêt immobilier ?
Un dossier de prêt immobilier réunit une pièce d'identité, un justificatif de domicile de moins de 3 mois, les trois derniers bulletins de salaire, les deux derniers avis d'imposition, trois relevés de compte et les documents du projet.
Comment constituer un dossier de crédit immobilier ?
Évaluer d'abord votre budget puis rassembler les justificatifs d'identité, de revenus, de comptes et du projet. Numériser chaque document de façon lisible. Vérifier la cohérence entre bulletins, relevés et avis d'imposition avant de déposer la demande.
Quelles pièces justificatives pour un prêt immobilier ?
Les pièces justificatives couvrent quatre familles : identité et situation familiale, domicile et situation professionnelle, revenus et comptes bancaires, projet immobilier. Indépendants, retraités et investisseurs locatifs ajoutent des documents propres à leur situation personnelle.
Comment préparer son dossier de prêt immobilier ?
Calculer la mensualité et le taux d'endettement avant le compromis. Prévoir l'apport personnel et les frais de notaire. Organiser les documents au même endroit et comparer plusieurs offres de prêt sur le TAEG et l'assurance emprunteur.
Quels sont les étapes pour obtenir un prêt immobilier ?
Définir le projet et le budget, constituer le dossier, déposer les demandes auprès des banques ou d'un courtier, comparer les offres, respecter les 10 jours de réflexion puis signer l'offre. Le déblocage des fonds suit chez le notaire.
Quels documents fournir pour un crédit immobilier ?
Fournir l'identité, un justificatif de domicile, les bulletins de salaire, les avis d'imposition, les relevés de compte et le compromis de vente. Selon la situation s'ajoutent les bilans, les titres de pension ou les baux.
Publié le 13 octobre 2026. Contenu vérifié et mis à jour par l'équipe Skapánê.
À lire également
Banque & crédit
Justificatifs de domicile pour une banque : documents acceptés, validité et contrôle
Comparez les justificatifs de domicile acceptés par votre banque selon votre situation et vérifiez la règle des trois mois.
16 min
Banque & crédit
Octroi automatique de crédit à la consommation : accélérer l'instruction sans perdre le contrôle
Accélérez l'octroi de crédit à la consommation grâce à l'IA : détectez la fraude et sécurisez la conformité en quelques secondes.
9 min
Banque & crédit
Vérification du dossier de crédit : la méthode des professionnels et l'apport de l'IA
Sécurisez la vérification du dossier de crédit : détectez la fraude documentaire et accélérez l'instruction grâce à l'IA.
13 min